


Si tienes tarjetas de crédito o préstamos, una pérdida de empleo o una reducción de ingresos puede dificultar tus pagos. Por eso es importante conocer tus derechos cuando el otorgante del crédito o un despacho te contacte para cobrarte.
En este artículo conocerás qué límites deben respetar los cobradores en las cinco prácticas más comunes que llevan a cabo y qué puedes hacer si los sobrepasan.

¿Quién regula a los despachos de cobranza en México?
La Ley para la Transparencia y Ordenamiento de los Servicios Financieros establece obligaciones para los otorgantes de crédito respecto de sus cobradores. Sus artículos 17 Bis 1 al 17 Bis 4 facultan a CONDUSEF y PROFECO para emitir reglas dentro de sus competencias.
Para instituciones financieras, como bancos y Sofomes, aplican las disposiciones de CONDUSEF. Para entidades comerciales, como tiendas departamentales y empresas de telefonía, corresponden las disposiciones de PROFECO.
Cinco prácticas de cobranza y sus límites
1. Llamadas y horarios permitidos
Los acreedores y despachos pueden llamarte para recordarte el adeudo y ofrecerte alternativas para ponerte al día. Al iniciar la conversación, quien te contacte debe identificarse con su nombre completo, la empresa para la que trabaja y la entidad financiera que representa.
Las llamadas y los mensajes de cobranza deben respetar los horarios autorizados:
- Instituciones financieras: de 8:00 a. m. a 9:00 p. m., conforme a lo señalado por CONDUSEF.
- Entidades comerciales: de 7:00 a. m. a 10:00 p. m., conforme a lo informado por PROFECO.
En ambos casos, el contacto debe realizarse de lunes a viernes, en días hábiles, excluyendo los descansos obligatorios de la Ley Federal del Trabajo, como el 1 de enero y el 16 de septiembre.
Además, debe respetarse tu zona horaria. No corresponde utilizar la hora de la oficina que llama si en tu localidad todavía estás fuera del horario permitido.
2. Insultos, amenazas e intimidación
Los cobradores pueden exigirte el pago del saldo deudor y desglosar capital, intereses moratorios y comisiones aplicables. También pueden enviarte estados de cuenta, propuestas formales de pago o informarte que la institución podría iniciar un proceso civil o mercantil si no llegan a un acuerdo.

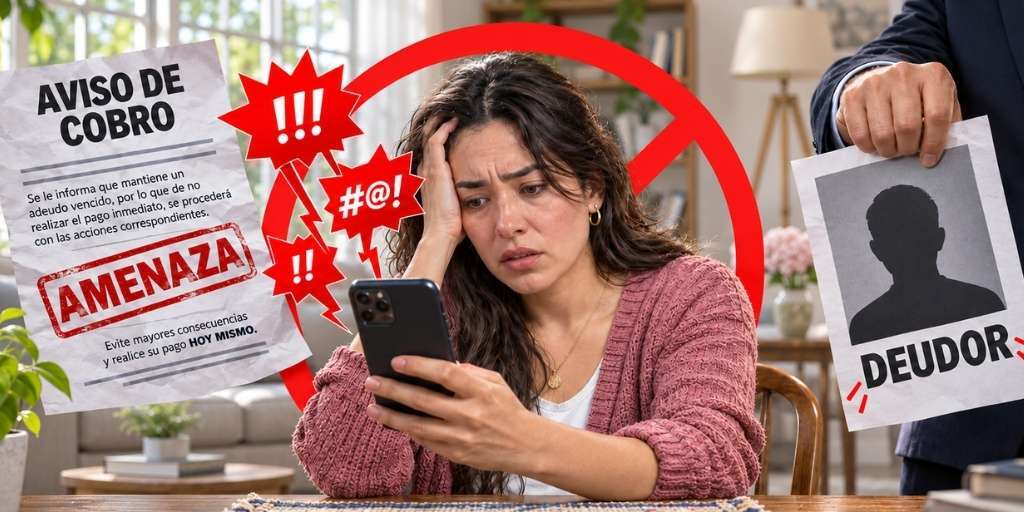
Sin embargo, no pueden utilizar lenguaje ofensivo, groserías, gritos o insultos para presionarte.
Expresiones como “usted es un sinvergüenza” o “deje de hacerse el tonto” atacan a la persona en lugar de informar sobre el adeudo.
Mientras que la intimidación puede presentarse en frases como “sabemos dónde estudian sus hijos” o “mañana entramos a su casa y nos llevamos sus cosas”.
Explicar consecuencias jurídicas reales del impago no autoriza a inventar órdenes ni a utilizar el miedo para forzar un pago.
Tampoco deben saturar tu teléfono con decenas de llamadas consecutivas en minutos, llamar desde números ocultos, privados o bloqueados, ni exhibirte mediante carteles o listas de deudores en tu casa, colonia o redes sociales.
El artículo 284 Bis del Código Penal Federal contempla la cobranza extrajudicial ilegal mediante intimidación ilícita. Estas conductas se distinguen de la comunicación respetuosa sobre consecuencias jurídicas reales.
3. Cartas de cobranza y documentos judiciales
Un despacho puede enviarte una carta para reclamar un pago o proponer un acuerdo. Lo que no puede hacer es presentarla como si fuera una resolución de una autoridad o un tribunal. El uso de documentos falsos en la cobranza puede tener consecuencias penales.
Por ejemplo, una carta puede incluir el encabezado “inicio de ejecución”, pero después decir “se pretende iniciar un juicio” o “una vez que el juez dicte la orden”. Esas expresiones describen posibles acciones futuras; no acreditan una orden de embargo vigente.
Una exigencia de pago en 48 horas, acompañada de amenazas de fuerza pública, apertura de cerraduras o arresto, tampoco demuestra autorización judicial. Un sello impreso, un escudo o la cita de artículos legales no convierten una carta de cobro en una orden judicial.

Los artículos 14 y 16 de la Constitución protegen tu domicilio y tus bienes. Un cobrador no puede retirarte pertenencias por decisión propia: debe existir una actuación judicial autorizada.
Si afirman que existe un procedimiento, solicita:
- Nombre completo del juzgado.
- Número de expediente.
- Copia de la resolución.
Busca los datos en los portales oficiales del Poder Judicial y consulta directamente al juzgado para confirmar que el asunto corresponde a tu nombre y qué actuación está autorizada. Obtén su contacto en un directorio oficial, sin depender únicamente del teléfono impreso en la carta.
Si no encuentras el expediente en internet, puedes acudir al juzgado señalado. La falta de información pública en línea no demuestra que el procedimiento sea falso.
Ahora, en un juicio ejecutivo mercantil, el requerimiento de pago, el embargo y la notificación de la demanda pueden ocurrir en la misma diligencia. Así que no descartes su autenticidad solo porque no recibiste un aviso días antes. Si se confirma que es una actuación auténtica, atiéndela y busca asesoría de inmediato.
4. Contacto con familiares y referencias
Ser familiar, referencia o beneficiario no convierte a una persona en responsable de tu deuda. Los cobradores pueden comunicarse con las referencias que proporcionaste para solicitar información de localización, como preguntar si sigues trabajando en el mismo lugar o si tienen un nuevo número para ubicarte.
No deben gestionar la cobranza con menores de edad ni con personas adultas mayores, salvo que estas últimas sean quienes deben. También deben respetar las restricciones sobre los domicilios, teléfonos y correos utilizados para cobrar.
Si alguien más contesta en el teléfono o domicilio que proporcionaste, preguntar por tu disponibilidad no equivale por sí solo a cobrarle a esa persona. Un recado debe limitarse al contacto, sin revelar el adeudo ni exigir que consiga el dinero.
Un ejemplo sería: “¿Podría pedirle que se comunique con nosotros a este número?”. Quien recibe el recado no tiene obligación de localizarte ni de proporcionar nuevos datos.
El límite se cruza cuando dicen “debe veinte mil pesos”, “dígale que pague hoy” o “usted tendrá que responder porque es su referencia”. No pueden exigir a familiares o referencias que paguen, salvo que hayan firmado expresamente como avales u obligados solidarios.
Tampoco deben divulgar tu adeudo con vecinos, compañeros de trabajo o familiares.
La divulgación de información crediticia a terceros sin consentimiento contraviene la Ley Federal de Protección de Datos Personales en Posesión de los Particulares.
Si recibes llamadas por una deuda ajena, incluso de alguien que antes vivía en tu casa, solicita que corrijan los datos. Indica que no eres deudor ni aval y pide que dejen de utilizar tu número o domicilio.
5. Hacerse pasar por una autoridad
Un abogado de un despacho no tiene, por ese hecho, autoridad judicial. Si alguien te visita para cobrar, solicita su nombre, cargo e identificación. Una cédula profesional no demuestra que trabaje para un juzgado, y una credencial del despacho tampoco le otorga facultades judiciales.
Si afirma representar a un juzgado, CONDUSEF, PROFECO u otra institución, anota sus datos y verifica su identidad por canales oficiales. Cuando anuncie una diligencia judicial, confirma también qué actuación está autorizada. Mostrar un expediente real no le permite ejecutar un embargo por su cuenta.
El abogado del banco sí puede acompañar al funcionario del juzgado en un embargo o una notificación auténticos. Su presencia no vuelve falso el trámite, siempre que la diligencia la encabece el funcionario judicial con su identificación oficial.
Utilizar credenciales o documentos falsos, o ejercer funciones públicas sin tener el cargo, puede tener consecuencias penales.
El artículo 284 Bis del Código Penal Federal contempla un aumento de penas cuando se utilizan documentos falsos en la cobranza.
No necesitas determinar por tu cuenta qué delito se cometió. Reúne la evidencia y presenta los hechos ante las instancias correspondientes.
¿Cómo presentar una queja por malas prácticas de cobranza?
Identifica al despacho y al otorgante del crédito, y conserva las pruebas de lo ocurrido. Guarda cartas, mensajes, números telefónicos, fechas y horarios. Puedes reunir fotografías, audios o videos cuando hacerlo no te ponga en riesgo.
Si la deuda corresponde a una institución financiera, presenta la queja mediante el Registro de Despachos de Cobranza (REDECO) de CONDUSEF. Si se trata de una entidad comercial, acude a PROFECO.
Describe los hechos y la solución que solicitas. Por ejemplo: “pido que dejen de llamar a mi número por una deuda ajena” o “solicito que cesen las amenazas y la cobranza dirigida a mis familiares”.
¿Qué puedes esperar de la queja?
Cuando una queja se atiende como favorable, el acreedor debe cerciorarse de que cesó la causa y demostrarlo ante CONDUSEF o PROFECO mediante el requerimiento formal al despacho y su respuesta.
Una resolución favorable no implica una compensación económica para ti. El acreedor puede aplicar penalizaciones contractuales al despacho y las autoridades pueden imponer sanciones por incumplimientos.
Si las conductas continúan, reúne nuevas evidencias y da seguimiento al folio. Si hubo conductas graves, suplantación de identidad o documentos falsos, presenta una denuncia ante el Ministerio Público o la Fiscalía competente y avisa a la institución cuya identidad utilizaron.
Qué hacer si tienes dificultades para pagar
Contacta directamente al banco o a la compañía a la que le debes para negociar un esquema de pagos acorde con tu capacidad. Tomar la iniciativa antes de que la situación escale puede ayudarte a enfrentar el problema.
Si tus circunstancias te llevan al impago y sientes que no puedes negociar por tu cuenta, puedes pedir ayuda a una reparadora de crédito. Antes de elegir esa alternativa, conoce cómo funcionan estas compañías y en qué casos podrían ser una opción.




 Deja de perder dinero
COMENTARIOS